


Gleiche Förderung, drei Produkte: Welche Variante des Altersvorsorgedepots passt zu dir?

Das Altersvorsorgedepot startet am 1.1.2027. Die Förderung ist bei jedem Anbieter gleich: bis zu 540 € Grundzulage im Jahr, 300 € pro Kind und ein Steuervorteil obendrauf. Das Produkt, in das du einzahlst, ist es nicht. Und genau daran entscheidet sich, ob du in 30 Jahren mit zwei festen Fonds dastehst oder mit freier Auswahl.
Termin buchen → meinsternum.de/online-buchen
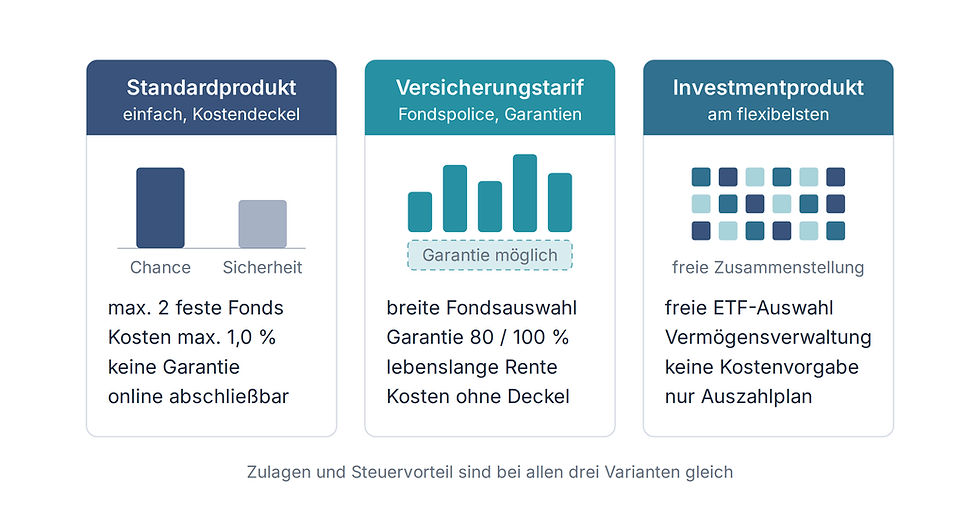
Es gibt drei Varianten: das Standardprodukt, den Versicherungstarif und das Investmentprodukt. Wir zeigen dir, was dahintersteckt und wo die Stärken und Schwächen liegen.
Was für alle drei gilt
Zulagen und Sonderausgabenabzug hängen nicht vom Produkt ab. Auch bei den Abschlusskosten gilt eine einheitliche Regel: Sie werden über die gesamte Laufzeit verteilt. Ab 65 beginnt die Auszahlung. Ob als lebenslange Rente oder als Auszahlplan, hängt von der Variante ab. Dazu planen wir einen separaten Beitrag, der beides gegenüberstellt.
Welche Variante zu deiner Situation passt, besprechen wir gern in einem kurzen Gespräch: meinsternum.de/online-buchen.
1. Das Standardprodukt: einfach und mit Kostendeckel
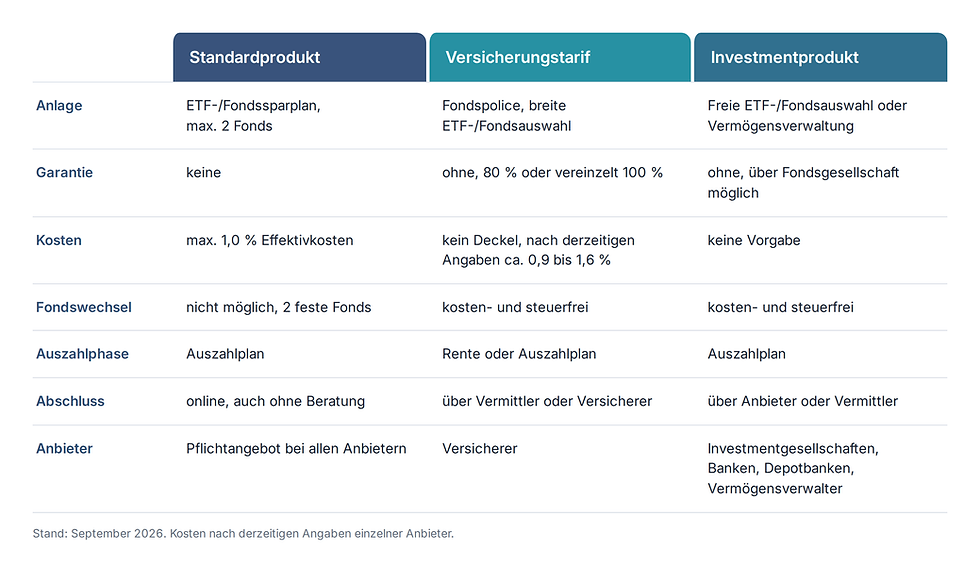
Das Standardprodukt ist ein ETF- oder Fondssparplan mit klarer Vorgabe. Du investierst in maximal zwei Fonds, in der Regel einen sicherheitsorientierten und einen chancenorientierten. Garantien sind nicht zugelassen. Die Effektivkosten sind auf höchstens 1,0 % im Jahr begrenzt. Die beiden Fonds legt der Anbieter fest. Vor Rentenbeginn wird nach einem vorgegebenen Lebenszyklusmodell schrittweise in den risikoärmeren Fonds umgeschichtet. Jeder Anbieter muss ein Standardprodukt im Programm haben, und es muss online abschließbar sein, auch ohne Beratung.
Vorteile: Übersichtlich, klare Kostenobergrenze, schneller Abschluss, hohe Kapitalmarktchance, weil keine Garantie die Rendite bremst.
Nachteile: Die Auswahl ist eng, und die zwei Fonds bleiben nach den derzeitigen Angaben über die gesamte Laufzeit festgelegt. Du legst dich damit über Jahrzehnte auf die Auswahl des Anbieters fest. Es gibt keine Garantie, dein Kapital schwankt mit dem Markt, und in der Auszahlphase gibt es keine lebenslange Rente, sondern nur den Auszahlplan. Schließt du online ab, klärst du Fragen zu Förderung, Steuern oder Riester-Übertrag allein.
2. Der Versicherungstarif: mehr Auswahl und Garantien möglich
Der Versicherungstarif ist die Fondspolice im Rahmen des Altersvorsorgedepots. Du wählst aus einer breiten Palette an ETFs und Fonds, wahlweise ohne Garantie oder mit einer Beitragsgarantie von 80 %, vereinzelt auch 100 %. Eine feste Kostenobergrenze gibt es nicht. Nach den derzeitigen Angaben einzelner Gesellschaften liegen die Kosten je nach Tarif und Laufzeit zwischen etwa 0,9 % und 1,6 %. Die meisten Tarife sollen zum 1.1.2027 starten.
Vorteile: Garantien sind möglich, wenn dir Sicherheit wichtig ist. Die Anbieter kennen sich mit Zulagenverwaltung aus. Fondswechsel innerhalb des Vertrags sind kosten- und steuerfrei. Auch eine lebenslange Rente in der Auszahlphase ist möglich. Für Riester-Verträge gibt es einen reinen Förderwechsel, und einige Tarife erlauben die wohnwirtschaftliche Verwendung.
Nachteile: Ohne Kostenobergrenze sind die Kosten tendenziell höher als beim Standardprodukt. Je höher der Garantieanteil, desto weniger Renditechance. Die Tarife sind komplexer, ein Vergleich lohnt sich.
Du hast bereits einen Riester-Vertrag und fragst dich, was damit passiert? Schreib uns kurz an hallo@meinsternum.de.
3. Das Investmentprodukt: am flexibelsten
Das Investmentprodukt ist ein Fondssparplan mit freier ETF- oder Fondsauswahl oder eine Vermögensverwaltung. Garantien sind über die Fondsgesellschaft möglich, aber kein Muss. Eine Kostenvorgabe gibt es nicht. Anbieter sind Investmentgesellschaften, Banken, Neobroker, Depotbanken und Vermögensverwalter.
Vorteile: Größte Gestaltungsfreiheit bei der Anlage. Wer sich selbst mit Fonds auskennt oder eine Vermögensverwaltung nutzen möchte, findet hier den meisten Spielraum. Auch hier ist der Fondswechsel kosten- und steuerfrei.
Nachteile: Ohne Kostendeckel musst du die Kosten selbst im Blick behalten. Bei Auswahl und Anpassung liegt mehr Verantwortung bei dir. Eine lebenslange Rente gibt es nicht, in der Auszahlphase ist nur der Auszahlplan vorgesehen. Ob Wohn-Riester möglich ist, hängt vom Anbieter ab.
Die drei Varianten im Überblick
Wie du die Wahl eingrenzt
Es gibt nicht die eine richtige Variante. Drei Fragen helfen bei der Einordnung.
Wie wichtig ist dir Sicherheit? Wenn du Schwankungen aushältst und einen langen Zeithorizont hast, sind Produkte ohne Garantie möglich. Soll ein Teil deines eingezahlten Geldes garantiert sein, kommt vor allem der Versicherungstarif infrage.
Wie viel Auswahl willst du? Zwei Fonds mit fester Aufteilung sind übersichtlich, aber starr. Mehr Auswahl bedeutet mehr Möglichkeiten und mehr Verantwortung.
Wie viel Begleitung brauchst du? Beim Standardprodukt kannst du online abschließen und allein entscheiden. Bei den anderen Varianten kannst du dich bei Förderung, Steuern und Riester-Übertrag begleiten lassen.
Dazu kommt deine persönliche Situation: ob du bereits einen Riester-Vertrag hast, ob du angestellt, niedergelassen oder im Versorgungswerk bist und wie das Depot zu deiner übrigen Vorsorge passt.
Stand heute
Die Gesetzesgrundlage steht, der Start ist für den 1.1.2027 geplant. Die konkreten Produkte und Kosten der einzelnen Anbieter werden nach und nach bekannt. Deshalb lohnt es sich jetzt, die Unterschiede zu verstehen, und noch nicht, sich vorschnell festzulegen.
Wie geht es weiter?
Wenn du heute eine Variante wählen müsstest: Wüsstest du, was du in 30 Jahren nicht mehr ändern kannst?
Oder buche direkt einen Termin: meinsternum.de/online-buchen
Hinweis: Dieser Beitrag dient der allgemeinen Information und ist keine persönliche Anlage-, Steuer- oder Rechtsberatung. Stand der Angaben: September 2026. Änderungen im weiteren Gesetzgebungs- und Produktprozess sind möglich.


Kommentare